

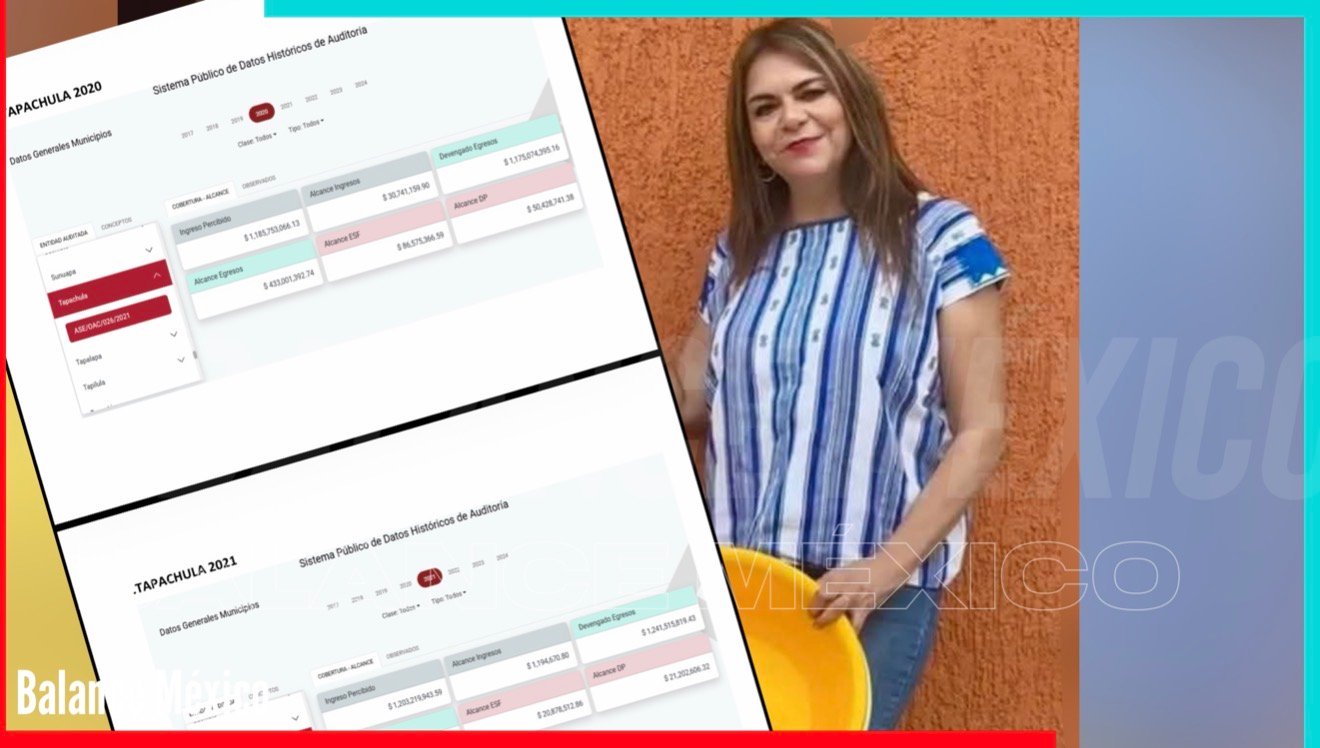
Registros del Sistema Público de Datos Históricos de Auditoría muestran alcances de egresos por más de 712 millones de pesos durante los ejercicios fiscales vinculados a su administración; la documentación examinada no permite identificar cómo concluyeron los procedimientos de fiscalización.
Por| Redacción ABM
Tapachula, Chis. (Balance México 18 Noviembre 2026). Más de 712 millones de pesos aparecen registrados en los alcances de egresos correspondientes a los ejercicios fiscales 2020 y 2021, durante la administración municipal de Rosa Irene Urbina Castañeda, conocida como Rosi Urbina. Las cifras forman parte de los antecedentes del Sistema Público de Datos Históricos de Auditoría y abren cuestionamientos sobre la comprobación y fiscalización de los recursos públicos ejercidos durante esos años.
De acuerdo con los registros presentados, en el ejercicio fiscal 2020 aparece un alcance de egresos por 433 millones 1 mil 392 pesos, mientras que para 2021 se reportan 279 millones 544 mil 650 pesos. Ambos montos suman 712 millones 546 mil 42 pesos.
Los antecedentes también incluyen los ejercicios fiscales 2018 y 2019, con lo que el alcance acumulado de egresos de los cuatro años supera los mil 220 millones de pesos. Sin embargo, los registros de 2020 y 2021 concentran la atención por corresponder al periodo en que Urbina estuvo al frente del Ayuntamiento de Tapachula.
A estas cantidades se agregan otros registros bajo los conceptos de Alcance ESF y Alcance DP, cuyos importes también forman parte de los antecedentes financieros que requieren una explicación detallada.
El punto que genera interrogantes no es solamente la cantidad de recursos involucrados, sino la falta de información sobre los resultados definitivos de las auditorías y las comprobaciones que permitan conocer el desenlace de los procedimientos de fiscalización.
Es importante precisar que los montos identificados como alcances de egresos no significan, por sí mismos, que exista dinero desaparecido o que se hayan determinado responsabilidades administrativas. Para establecerlo sería necesario conocer los informes de auditoría, las observaciones formuladas, las solventaciones presentadas y las resoluciones emitidas por las autoridades correspondientes.

No obstante, la documentación examinada no permite conocer si los procedimientos concluyeron satisfactoriamente, qué observaciones se realizaron o si quedaron asuntos pendientes de aclaración.
En ese contexto, la rendición de cuentas sobre el manejo de los recursos municipales vuelve a colocarse en el centro de la discusión, particularmente ante las aspiraciones políticas de Rosi Urbina de regresar a la presidencia municipal de Tapachula.
La exalcaldesa tendría que ofrecer explicaciones documentadas sobre el ejercicio de los recursos durante su gestión y precisar qué ocurrió con los procedimientos de fiscalización de 2020 y 2021.
La transparencia financiera no se limita a presentar cifras de inversión, anunciar obras o difundir resultados de gobierno. También implica hacer públicos los documentos que acrediten el destino del dinero, las comprobaciones del gasto y las resoluciones de las auditorías.

